El Real Decreto-ley 29/2026, de 6 de octubre, publicado en el BOE el 7 de octubre, pone fin a la exención de IVA de los alquileres de vivienda amueblada de 30 noches o menos a partir del 1 de diciembre de 2026. Desde esa fecha, cada estancia vacacional en una vivienda que no sea la residencia habitual del propietario tributa al 10 % de IVA.
El texto ya es definitivo. La Diputación Permanente del Congreso lo convalidó el 12 de noviembre de 2026, por 35 votos a favor y 34 en contra, y el acuerdo se publicó en el BOE el 13 de noviembre. Le explico lo que cambia y lo que preparo con los propietarios cuyas viviendas gestiono entre Málaga y Marbella.
Lo que establece el decreto
El artículo 7 del decreto modifica el artículo 20.Uno.23.º e) de la Ley del IVA. Hasta ahora, el alquiler de una vivienda amueblada a turistas estaba exento, salvo que el propietario prestara servicios propios de la industria hotelera. A partir del 1 de diciembre de 2026, la exención deja de aplicarse cuando la estancia no supera las 30 noches y la vivienda no es la residencia habitual del arrendador.
El tipo aplicable es el reducido del 10 %, previsto en el artículo 91.Uno.2.2.º de la misma ley. Los alquileres de más de 30 noches, como un contrato de temporada por un traslado laboral de varios meses, no se ven afectados por este cambio.
Lo que supone en una estancia
Tomemos una semana alquilada por 1.000 €. Si el precio publicado se mantiene en 1.000 €, pasa a ser un precio con IVA incluido: el propietario se queda con 909,09 € sin IVA e ingresa 90,91 € en Hacienda. Si quiere conservar 1.000 € sin IVA, el precio publicado sube a 1.100 €.
En una temporada de 20 semanas alquiladas a esa tarifa, la diferencia alcanza 1.818 € si el precio no cambia. Es la primera decisión para 2027: asumir el IVA o repercutirlo, total o parcialmente según la temporada.
Los trámites que hay que prever
- Darse de alta como sujeto pasivo de IVA en la Agencia Tributaria, con la declaración censal modelo 036, a partir del 1 de diciembre de 2026.
- Emitir facturas con el IVA del 10 % en cada estancia de 30 noches o menos.
- Presentar la declaración trimestral modelo 303: la primera, del cuarto trimestre de 2026, antes del 30 de enero de 2027.
La vivienda está en España, así que el IVA español se aplica también al propietario que reside en otro país. Las modalidades prácticas para un no residente, en particular el nombramiento de un representante fiscal si reside fuera de la Unión Europea, deben revisarse con su gestor.
Hay una contrapartida. Un propietario sujeto al IVA puede, en principio, deducir el IVA soportado en los gastos ligados al alquiler. Mi comisión de gestión, por ejemplo, se factura al 20 % más el 21 % de IVA: ese IVA, que hoy el propietario no recupera, pasa a ser deducible en su declaración.
Queda un punto por resolver con su gestor antes del 1 de diciembre: el tratamiento de las reservas ya cobradas para estancias posteriores a esa fecha.
Otras medidas del decreto que afectan a los propietarios
- Un recargo potestativo del IBI para las viviendas turísticas situadas en zonas de mercado residencial tensionado, de hasta el 50 %, el 100 % o el 150 % según el caso. Cada ayuntamiento decide si lo aplica.
- Nuevos coeficientes máximos para la plusvalía municipal calculada por el método objetivo, a partir del 1 de diciembre de 2026.
- Para el alquiler de vivienda habitual, una nueva escala de reducción del rendimiento neto, del 15 % al 100 % según la evolución de la renta, para los nuevos contratos. Los contratos en curso tienen un régimen transitorio que conviene revisar con su gestor.
Lo que preparo con los propietarios que acompaño
Para cada vivienda que gestiono, calculo las tarifas de 2027 con IVA, comparando un precio mantenido y un precio subido un 10 %, a partir de los precios aplicados en Booking.com, en Holidu y en reserva directa. Los propietarios reciben esta simulación antes del 1 de diciembre, para decidir con datos.
La licencia turística andaluza y el registro de viajeros en SES.Hospedajes siguen siendo obligatorios en todos los casos. Si tiene una vivienda en la Costa del Sol y quiere la simulación para la suya, escríbame al +34 621 24 17 24 o a info@vivastaycostadelsol.com. Las condiciones de gestión están en la página Propietarios.
Preguntas frecuentes
No. El IVA del 10 % del RDL 29/2026 afecta a las estancias de 30 noches o menos en una vivienda que no es la residencia habitual del propietario, a partir del 1 de diciembre de 2026. Los alquileres más largos no cambian.
Desde el 1 de diciembre de 2026. La Diputación Permanente del Congreso convalidó el decreto el 12 de noviembre de 2026, por 35 votos contra 34.
Sí, porque la vivienda está en España. Las modalidades prácticas, como un posible representante fiscal para un residente fuera de la Unión Europea, deben revisarse con un gestor.
El alta en el IVA con el modelo 036 y después la declaración trimestral modelo 303. La primera corresponde al cuarto trimestre de 2026 y se presenta antes del 30 de enero de 2027.
Fuentes
- Real Decreto-ley 29/2026, de 6 de octubre, BOE del 7 de octubre de 2026.
- Agencia Tributaria, novedades de normativa del IVA 2026.
- Acuerdo de convalidación del Real Decreto-ley 29/2026 por el Congreso de los Diputados, BOE del 13 de noviembre de 2026.
Artículo publicado el 18 de noviembre de 2026, tras la convalidación del decreto el 12 de noviembre de 2026. Información de carácter general, que no sustituye un asesoramiento fiscal personalizado.
Propiedades Destacadas
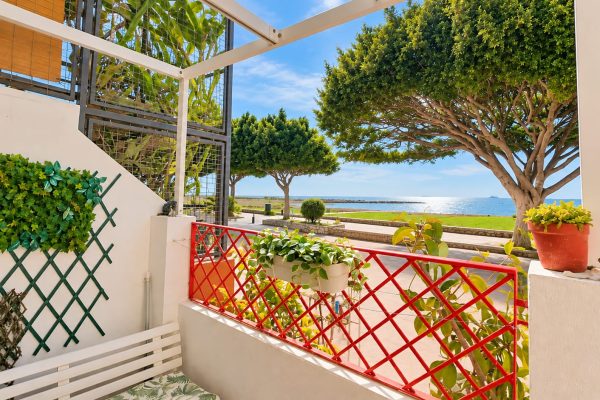
 Casita Playa, estudio en primera línea de playa en El Palo, MálagaPaseo marítimo de El Palo, Málaga, Spain99€ /noche Alquiler Vacacional
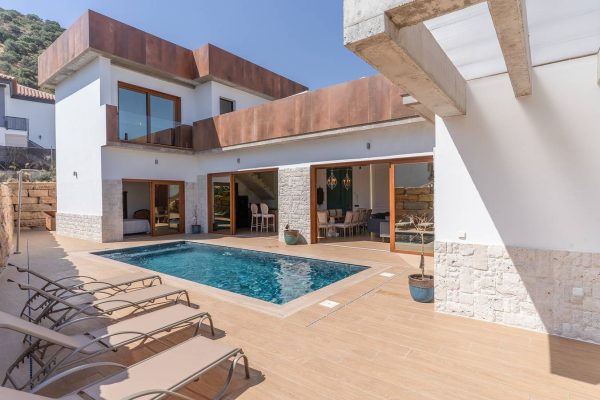
- Villa Sierra Gorda — Villa de lujo con dos piscinas y vistas 360° en CoínSierra Gorda, Coín, Coín, Spain2.000.000€ — o 1.000€/noche Alquiler Vacacional
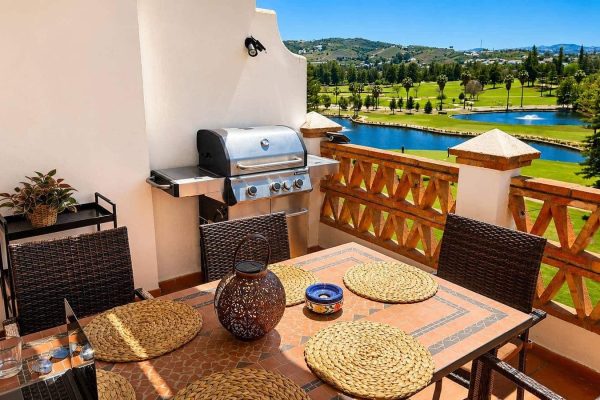
- Las Golondrinas Golf, ático con vistas al lago y al golf en Mijas GolfMijas Golf, Mijas, Mijas, Spain565.000€ Venta
Propiedades Recientes
- Sun Gardens, apartamento con jardín privado abierto a la piscina, entre Estepona y MarbellaEl Paraíso, Estepona, Estepona, 29688, Spain104€ /noche Alquiler Vacacional
- Piso de 1 dormitorio con terraza y vistas al mar en La Malagueta, Málaga, alquiler de temporada (alquilado)Plaza de la Malagueta, La Malagueta, Málaga, Málaga, 29016, Spain1.350€ /mes (alquilado) Alquiler Larga Temporada
- Casita Playa, estudio en primera línea de playa en El Palo, MálagaPaseo marítimo de El Palo, Málaga, Spain99€ /noche Alquiler Vacacional